overlay
Quels sont les meilleurs placements sur le long terme ?

Quels sont les meilleurs placements sur le long terme ?

Publié le 15/09/26

4 minutes 57

Epargne et Placement
Défiscalisation

Depuis le 1ᵉʳ août, le taux du Livret A est passé à 1,70 %. Une hausse bienvenue, mais qui reste loin de suffire à faire fructifier une épargne sur plusieurs années : à ce niveau, votre capital ne fait, au mieux, que suivre l'inflation. Pour préparer un projet immobilier, la transmission de votre patrimoine ou votre retraite, les placements à long terme offrent des perspectives de rendement bien supérieures. Encore faut-il choisir la solution adaptée à votre horizon de placement, à votre fiscalité et à votre tolérance au risque. Découvrez les placements à privilégier pour un horizon long terme, et comment les combiner intelligemment. 
Quels sont les différents types de placement à long terme ? 

Un placement à long terme est une épargne investie sur un horizon d’au moins 8 à 10 ans, dans l’objectif de maximiser le rendement plutôt que la disponibilité immédiate des fonds. 

Les placements à long terme permettent de placer votre capital sur plusieurs années et de faire fructifier votre argent. S’ils présentent des avantages en termes de rentabilité dans tous les cas, celle-ci sera plus ou moins significative en fonction de la prise de risque.  

Faire fructifier son argent à long terme, c’est possible en choisissant les bons placements.

Ce niveau de risque est déterminé en fonction de votre profil, de votre appétence au risque, et de vos objectifs. En effet, certains de ces placements peuvent être inadaptés selon votre situation. 

Ainsi, il existe deux grandes familles de placements dans lesquelles vous pouvez trouver des placements en adéquation avec votre situation et vos objectifs : 

  • Les placements à capital garanti : ces investissements permettent de placer votre argent sur un support, sans risque de perte. Toutefois, ces derniers offrent un rendement beaucoup moins important : Livret A, LDDS, Plan Épargne Logement, etc. 

  • Les placements avec risque de perte de capital : ce type d’investissement implique de choisir un placement sur le long terme, à risque, mais qui rapporte une rémunération avantageuse. Parmi eux : l’assurance-vie en unités de compte, l’investissement boursier ou le Plan d’Épargne Retraite (PER). 

À lire aussi :

Les 5 placements les plus rentables en 2026

Vous avez de l’épargne disponible et cherchez à la faire fructifier, mais vous ne savez pas par où c...

Lire l'article

Les placements à long terme les plus sûrs 

En 2026, les placements les plus sûrs sont les placements à capital garanti comme l’assurance-vie ou le PER. Lorsque vos sommes sont investies en fonds en euros, ces placements offrent une rentabilité modeste mais limitent les prises de risque. 

L’assurance-vie en fonds en euros 

En 2025, les fonds en euros ont servi un rendement moyen de 2,63 % (source : ACPR), avec des écarts sensibles selon les assureurs : entre 2,3 % et 2,9 % pour la moitié des encours, et davantage pour les contrats proposant des bonus de rendement liés à une part d'unités de compte. 

Par ailleurs, l’assurance-vie bénéficie de la fiscalité la plus avantageuse des placements à long terme. En effet, au-delà de 8 années de détention, vous bénéficierez d’un abattement fiscal important sur vos gains en cas de retrait (rachat). 

Note

À noter : contrairement aux idées reçues, sur une assurance-vie, votre capital est disponible à tout moment. Vous pouvez donc retirer les sommes investies dès que vous le souhaitez. Seuls les gains sont soumis à la fiscalité avant le cap des 8 ans.

Le Plan d’Épargne Retraite (PER) en fonds en euros 

Le PER affiche des rendements proches de ceux de l'assurance-vie sur son support en euros, mais son intérêt principal est fiscal : les versements sont déductibles du revenu imposable, dans la limite d'un plafond annuel (37 094 euros pour un salarié et jusqu’à 87 135 euros pour un travailleur non salarié (TNS) en 2026). 

Plus votre tranche marginale d'imposition (TMI) est élevée, plus l'économie d'impôt immédiate est significative : avec le barème 2026 (11 %, 30 %, 41 % ou 45 % au-delà de 84 577 € de revenu imposable), un contribuable à 41 % de TMI qui verse 5 000 € sur son PER réduit son impôt de 2 050 € la même année. 

À lire aussi :

Stratégie d'épargne : pourquoi diversifier ses placements ?

Pour espérer faire fructifier votre épargne, les possibilités de placement sont nombreuses. Certains...

Lire l'article

Les placements à long terme les plus rentables 

De manière générale, les placements à long terme qui offrent la meilleure rentabilité sont ceux qui nécessitent une prise de risque, comme les placements boursiers ou l’assurance-vie avec un support en unités de compte.    

L’investissement en Bourse  

À long terme, les actions demeurent la classe d'actifs la plus performante. Selon l'étude de référence de l'IEIF sur quarante ans (1983-2023), leur rendement annuel moyen dépasse largement celui des obligations d'État ou de l'or, avec des variations importantes selon les périodes retenues. 

Toutefois, cette solution est intéressante uniquement si les placements sont effectués sur une longue durée (20 ans en moyenne) et si les dividendes perçus sont réinvestis. 

Vous pouvez investir en Bourse via un contrat d’assurance-vie ou un PER. 

L’investissement immobilier  

Aujourd’hui, investir dans la pierre reste une valeur sûre. L’investissement immobilier permet de se construire un patrimoine, générer des compléments de revenus et préparer sa retraite

De nombreuses solutions existent pour investir dans l’immobilier, parmi elles : 

  • L’investissement locatif en meublé (statut LMNP) : il présente un rendement deux à trois points supérieurs à la location nue. 

À lire aussi :

Épargne : les 3 meilleurs placements pour vos enfants

Vous êtes parents et pensez déjà à épargner pour l’avenir de vos enfants ? Découvrez la sélection de...

Lire l'article

Comment choisir son placement à long terme selon son profil ?

Le meilleur placement n'existe pas dans l'absolu : il dépend de votre horizon de placement, de votre tolérance au risque, de votre tranche d'imposition et de vos objectifs (achat immobilier, transmission, complément de retraite).  

Un épargnant prudent proche de la retraite et un jeune actif qui investit pour 25 ans n'ont ni les mêmes besoins, ni la même capacité à absorber la volatilité des marchés. C'est pourquoi la plupart des stratégies patrimoniales performantes combinent plusieurs enveloppes (assurance-vie, PER, SCPI, etc.) plutôt qu'un placement unique. 

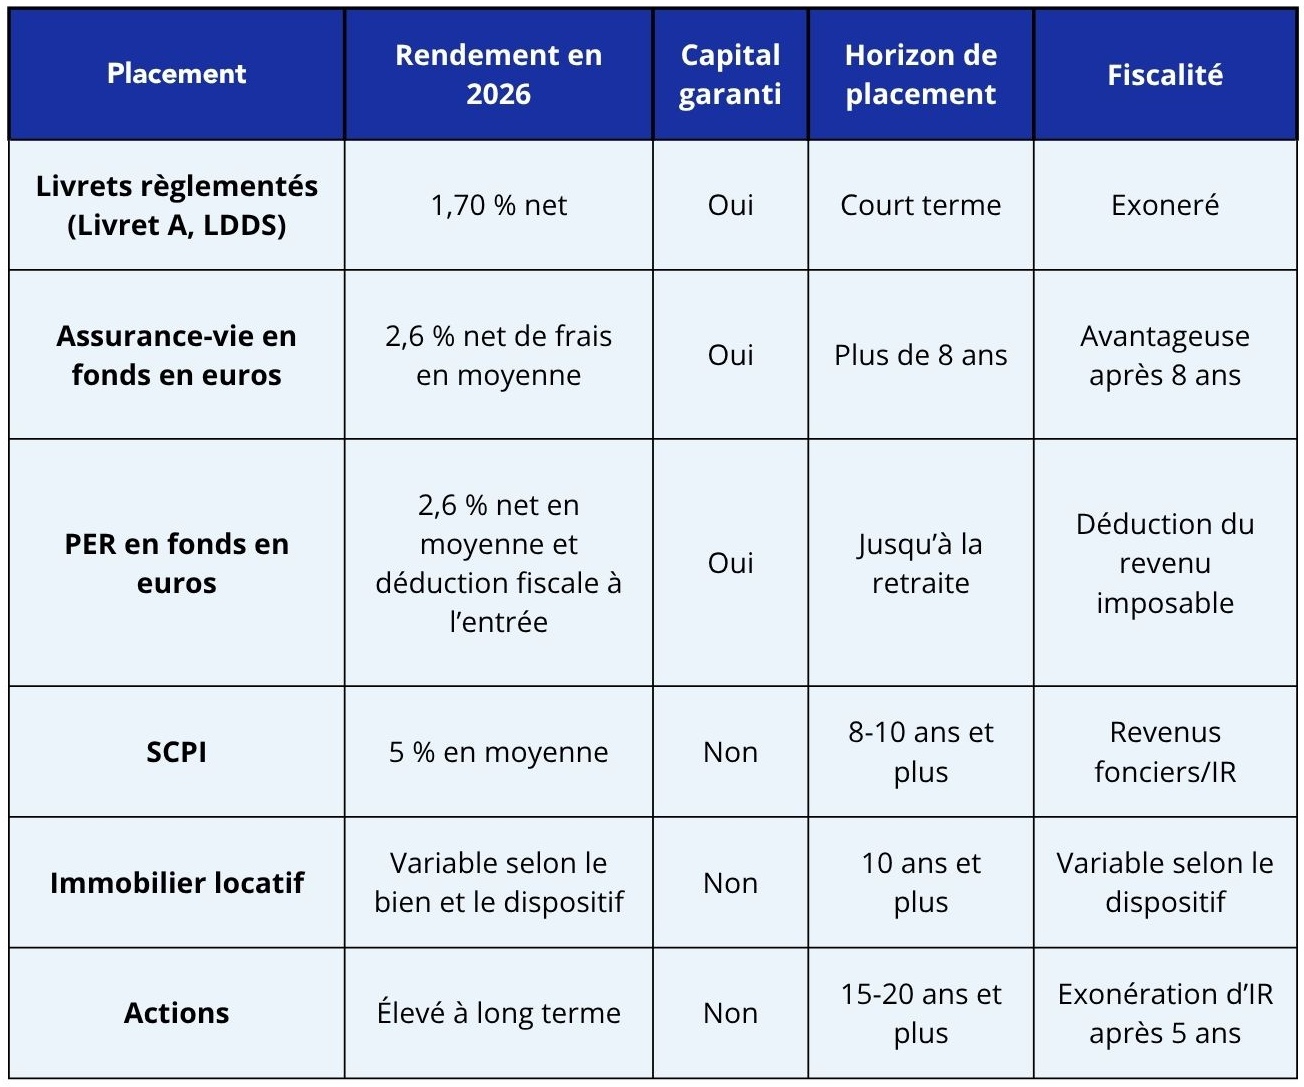
Placements à long terme : le comparatif 2026

Tableau comparatif des meilleurs placements à long terme en 2026

Mettre en place une stratégie patrimoniale avec un expert 

Une fois que l’on connait toutes ces possibilités d’investissement à long terme, difficile d’y voir clair et de sélectionner pour soi les meilleures solutions.  

Si vous êtes perdus et souhaitez mettre en place une stratégie sur mesure, vous pouvez commencer par faire un point global sur votre situation avec un conseiller en gestion de patrimoine (CGP) Quintésens.  

Pour quelle raison ? Car cet expert des placements financiers, de la fiscalité et des investissements immobiliers a une vision globale de la gestion de patrimoine.  

En tenant compte de votre profil investisseur, et après avoir réalisé un bilan patrimonial gratuit, ce professionnel pourra vous recommander des produits d’épargne ou d’investissement adaptés à vos objectifs, qu’ils soient pour réduire vos impôts, développer votre patrimoine, ou encore préparer votre retraite.  

Chez Quintésens, nos conseillers en gestion de patrimoine travaillent en toute transparence et en totale indépendance des promoteurs, des banques et des compagnies d’assurance.  

Nos 250 conseillers en gestion de patrimoine (CGP) sont présents partout en France, n’hésitez pas à venir les rencontrer dans l’une de nos agences.  

Plus on commence tôt à investir, plus les bénéfices peuvent être grands

Agir dès maintenant pour son avenir

En bref  

Quels sont les différents types de placement à long terme ? 

Les placements à long terme permettent de placer votre capital sur plusieurs années et de faire fructifier votre argent. S’ils présentent des avantages en termes de rentabilité dans tous les cas, celle-ci sera plus ou moins significative en fonction de la prise de risque. Ainsi il existe deux types de placement à long terme : les placements à capital garanti (assurant une protection du capital investi mais avec un modeste taux de rendement), et les placements avec risque de perte en capital (rendements plus avantageux).  

Où investir en 2026 ?  

En 2026, vous pouvez investir dans l’immobilier locatif via un dispositif de défiscalisation, ou dans les placements financiers comme l’assurance-vie, les SCPI (Sociétés Civiles de Placement Immobilier), ou encore le PER (Plan d’Épargne Retraite).  

Comment déterminer où placer son épargne ? 

Avant de lancer sa stratégie d’investissement et de choisir ses actifs et supports, il est nécessaire de déterminer ses objectifs, ses projets (à court, moyen et long terme) et le montant de son épargne. Ce travail en amont va vous guider dans le choix des meilleurs placements pour vous. Pour être certain de faire les bons choix et bénéficier d’un œil extérieur, vous pouvez faire appel à un conseiller en gestion de patrimoine (CGP).  

Quels critères déterminent le meilleur placement pour vous ?

Quatre critères principaux : votre horizon de placement, votre tolérance au risque, votre tranche marginale d'imposition et vos objectifs patrimoniaux (achat, transmission, retraite, revenus complémentaires). 

Pourquoi faire appel à un conseiller en gestion de patrimoine ? 

Le conseiller en gestion de patrimoine (CGP) peut être d’une grande aide pour vous aider à mener à bien vos projets d’investissement. Que vous souhaitiez préparer votre retraite, développer votre patrimoine, défiscaliser, ou encore placer votre épargne, le CGP dispose de l’expertise nécessaire pour vous aider à atteindre vos objectifs.

Nos derniers articles sur l'épargne et le placement

Placements : 5 bonnes raisons d’investir en Bourse en 2026

Vous hésitez à investir en Bourse en 2026 ? Vous pensez que c’est trop complexe voire inaccessible ?...
Lire l'article

Qu'est-ce qu'une SCPI ?

Vous souhaitez investir dans l’immobilier, mais l’idée de gérer des locataires, de rembourser un cré...
Lire l'article

Déterminer son profil investisseur : à quoi ça sert ?

Par où commencer ? Où placer mon épargne ? Ce sont des questions que de nombreux particuliers se pos...
Lire l'article
Voir plus d'articles

Épargne et placements